


2030 Ολλανδία Συσκευασία 'Shift': Μεταλλικά κουτιά 12,2%, χαρτόνι -0,6%, Πώς πρέπει να τοποθετούνται οι μάρκες;
Το 2025, η συνολική ολλανδική αγορά συσκευασίας θα φτάσει τα 29,9 δισεκατομμύρια μονάδες και αναμένεται να αυξηθεί μέτρια σε 30,8 δισεκατομμύρια μονάδες έως το 2030, με σύνθετο ετήσιο ρυθμό ανάπτυξης 0,6%. Υπό την ώθηση των αυστηρών κανονισμών της ΕΕ για την κυκλική οικονομία, τα άκαμπτα πλαστικά θα παραμείνουν το μεγαλύτερο υλικό συσκευασίας, αλλά η πτώση του χαρτονιού, η άνοδος του γυαλιού στα μη-αλκοολούχα ποτά και η εκρηκτική καινοτομία ανακυκλώσιμων υλικών αναδιαμορφώνουν το τοπίο συσκευασίας στις Κάτω Χώρες.
1. Επισκόπηση αγοράς: Ένα σταθερό αλλά μεταβαλλόμενο ολλανδικό τοπίο συσκευασίας
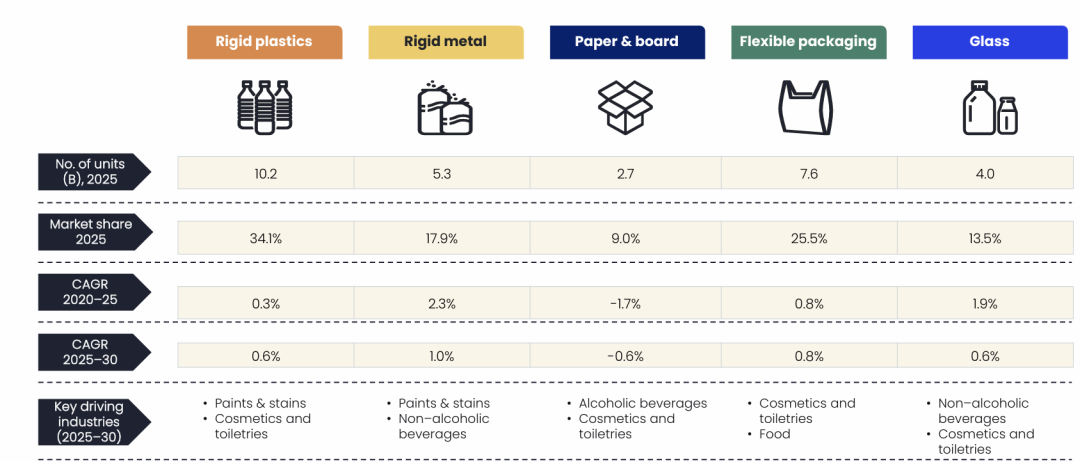
Το 2025, τα πέντε κύρια υλικά συσκευασίας στην Ολλανδία έχουν το καθένα το μερίδιό τους: τα άκαμπτα πλαστικά μόλυβδο με 34,1%, ακολουθούμενα από την εύκαμπτη συσκευασία με 25,5%, τα άκαμπτα μέταλλα με 17,5%, το γυαλί με 13,5% και το χαρτόνι με 9%. Όσον αφορά το ρυθμό ανάπτυξης, τα άκαμπτα μέταλλα θα γίνουν το ταχύτερα αναπτυσσόμενο υλικό από το 2025 έως το 2030 με σύνθετο ετήσιο ρυθμό ανάπτυξης 1%, ενώ το χαρτόνι αντιμετωπίζει αρνητική πίεση ανάπτυξης -0,6%.
Μερίδιο αγοράς και ρυθμός ανάπτυξης υλικών συσκευασίας: Τα άκαμπτα πλαστικά έχουν το μεγαλύτερο μερίδιο, αλλά τα άκαμπτα μέταλλα αναπτύσσονται ταχύτερα.
II. Τοπίο τερματικής βιομηχανίας: Τα τρόφιμα και τα μη{1}}αλκοολούχα ποτά είναι οι απόλυτοι βασικοί πόροι
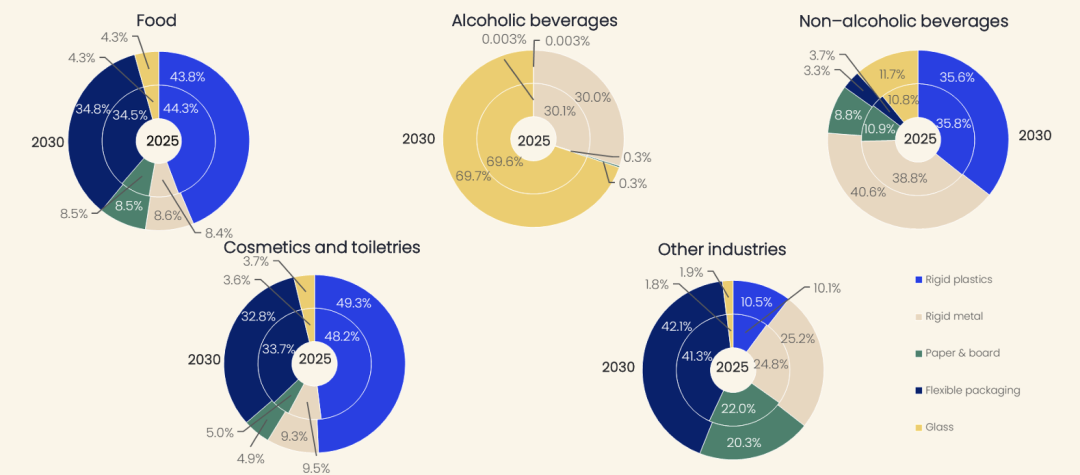
Η βιομηχανία τροφίμων είναι ο μεγαλύτερος «πελάτης» των ολλανδικών συσκευασιών, καταναλώνοντας 17,6 δισεκατομμύρια μονάδες συσκευασίας το 2025 (που αντιπροσωπεύουν το 58,8%), με τα μη{3}}μη αλκοολούχα ποτά να έρχονται στη δεύτερη θέση με 5,1 δισεκατομμύρια μονάδες (16,9%). Είναι ενδιαφέρον ότι οι διάφορες βιομηχανίες έχουν πολύ διαφορετικές προτιμήσεις υλικών: τα τρόφιμα προτιμούν τα άκαμπτα πλαστικά (44,3%), τα μη αλκοολούχα ποτά προτιμούν τα άκαμπτα μεταλλικά κουτιά (38,8%), ενώ στα αλκοολούχα ποτά κυριαρχεί το γυαλί (69,6%).
📊 Μερίδιο χρήσης υλικών συσκευασίας ανά βιομηχανία: τα τρόφιμα χρησιμοποιούν πλαστικό, τα ποτά χρησιμοποιούν μεταλλικά κουτιά, η μπύρα και το κρασί χρησιμοποιούν γυαλί.
III. Ανάλυση των πέντε σημαντικών υλικών ένα προς ένα
Άκαμπτο πλαστικό: Η κατανάλωση αναμένεται να φτάσει τα 10,2 δισεκατομμύρια μονάδες το 2025, με τα γαλακτοκομικά και τα προϊόντα σόγιας να συμβάλλουν στο 60,2% του μεριδίου. Ωστόσο, η Ολλανδία θα επιβάλει από το 2025 ότι τα πλαστικά μπουκάλια αναψυκτικών μιας χρήσης-να περιέχουν τουλάχιστον 25% ανακυκλωμένο πλαστικό, αυξάνοντας σε 30% έως το 2030, το οποίο είναι ένα δίκοπο μαχαίρι για την αγορά.
Άκαμπτο μέταλλο: Πίσω από τον όγκο των 5,3 δισεκατομμυρίων μονάδων βρίσκεται η προτίμηση των καταναλωτών για «φορητά, ελαφριά, ανακυκλώσιμα» κουτιά. Συγκεκριμένα, η χρήση μεταλλικών κουτιών σε αρωματισμένα αλκοολούχα ποτά αναμένεται να εκτιναχθεί με σύνθετο ετήσιο ρυθμό αύξησης 12,2%-που ευθυγραμμίζεται στενά με την παγκόσμια τάση ΕΤΑ (έτοιμα--κοκτέιλ για κατανάλωση).
Χαρτόνι: Το μόνο υλικό με αρνητική ανάπτυξη, κυρίως λόγω της μείωσης της κατανάλωσης προϊόντων καπνού. Στη βιομηχανία τροφίμων, η ζήτηση για χαρτόνι για ζυμαρικά και στιγμιαία νουντλς αυξάνεται κατά 5,7% ετησίως, αντικατοπτρίζοντας μια σαφή τάση προς -φιλικές προς το περιβάλλον εναλλακτικές λύσεις.
Ευέλικτη Συσκευασία: Στο σύνολο των 7,6 δισεκατομμυρίων μονάδων, τα ψημένα δημητριακά αντιπροσωπεύουν το 44%. Η κατηγορία καλλυντικών και προσωπικής περιποίησης θα γίνει ο ταχύτερα αναπτυσσόμενος-τμήμα για ευέλικτες συσκευασίες με σύνθετο ετήσιο ρυθμό ανάπτυξης 1,1%.
Γυαλί: Η μπύρα και ο μηλίτης αντιπροσωπεύουν το 79,8% της χρήσης γυαλιού στο τμήμα των αλκοολούχων ποτών, ενώ τα αναψυκτικά αναμένεται να είναι ο ταχύτερα αναπτυσσόμενος τομέας για το ποτήρι με ετήσιο ρυθμό ανάπτυξης 2,5%-καθώς οι τάσεις της πριμοδότησης και της υγείας αυξάνονται, το ποτήρι-επιστρέφει στην κύρια ροή του ποτηριού.
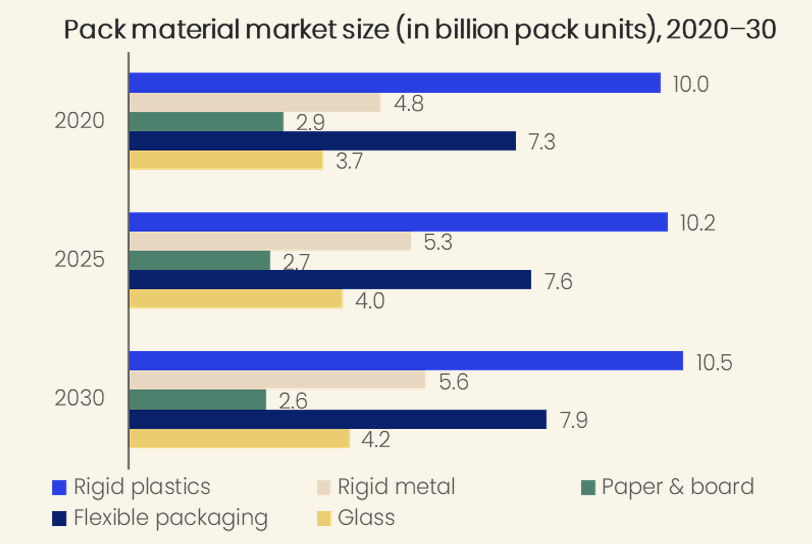
📊 Εξέλιξη της κατανάλωσης των πέντε κύριων υλικών συσκευασίας από το 2020 έως το 2030: Το άκαμπτο πλαστικό παραμένει στην πρώτη θέση, ενώ το χαρτόνι μειώνεται αργά.
4. Τι θέλουν οι καταναλωτές; Τέσσερις λέξεις-κλειδιά
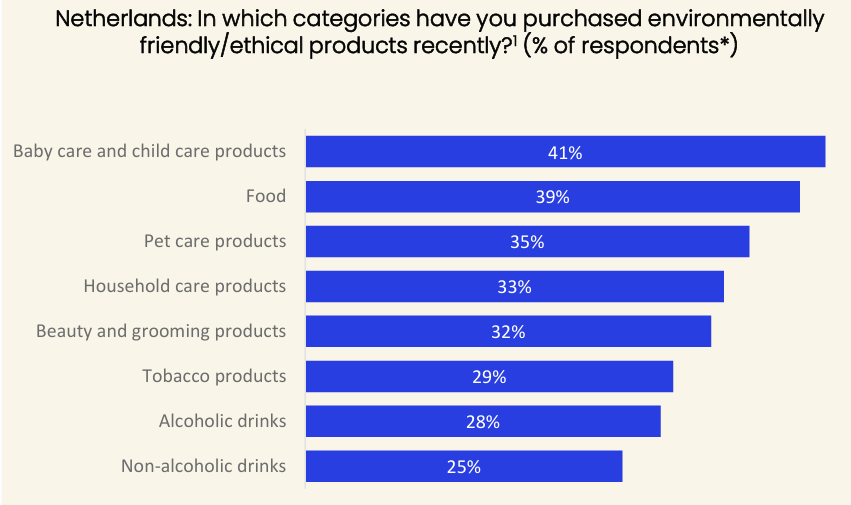
Η έρευνα Q{0}} της GlobalData δείχνει ότι οι Ολλανδοί καταναλωτές έχουν τέσσερις βασικές απαιτήσεις για τη συσκευασία: ευκολία (80% τη θεωρεί σημαντική), βιωσιμότητα (71%), δυνατότητα ανακύκλωσης (70%) και ψηφιακή συνδεσιμότητα (47%). Η βρεφική φροντίδα και τα τρόφιμα έχουν γίνει οι δύο κατηγορίες προϊόντων που οι καταναλωτές αγοράζουν ως "οικολογικά{6}προϊόντα" πιο συχνά, αντιπροσωπεύοντας το 41% και το 39%, αντίστοιχα.
📊 Κατάταξη των κατηγοριών οικολογικών-αγορών προϊόντων μεταξύ των Ολλανδών καταναλωτών: τα βρεφικά προϊόντα και τα τρόφιμα είναι τα κύρια πεδία μάχης για οικολογική-οικολογική κατανάλωση.
5. Ρυθμιστικός-Μετασχηματισμός: EPR και συστήματα επιστροφής καταθέσεων
Το διάταγμα για τα απόβλητα συσκευασίας της Ολλανδίας θέτει στόχους ανακύκλωσης για το 2030 55% για τα πλαστικά, 86% για το γυαλί και 85% για το χαρτόνι. Το Σύστημα Επιστροφής Προκαταβολής (DRS) καλύπτει όλα τα πλαστικά μπουκάλια και μεταλλικά δοχεία κάτω των 3 λίτρων, με μέγιστη κατάθεση 0,25 € ανά φιάλη και στόχο ανακύκλωσης 90%. Αυτές οι αυστηρές απαιτήσεις αναγκάζουν τις μάρκες να επανασχεδιάσουν τις συσκευασίες τους.
6. Υποθέσεις Καινοτομίας: Δύο Μονοπάτια για Τοπικές Επωνυμίες
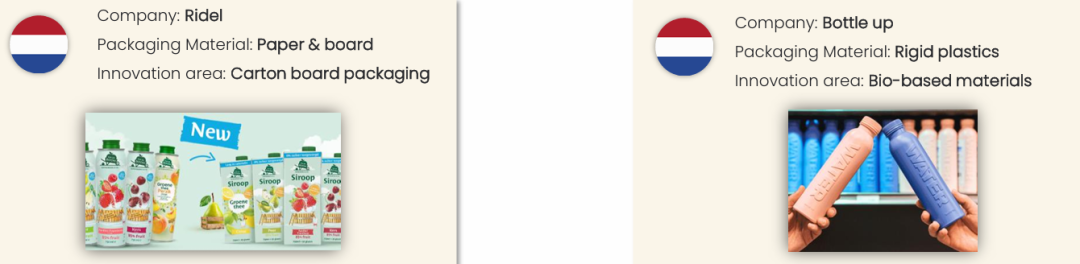
Η Ridel άλλαξε το σιρόπι Van de Boom από μεταλλικά κουτιά σε χαρτοκιβώτια πολυμερών{0} με βάση το δάσος SIG Terra, με το 95% του υλικού να προέρχεται από ανανεώσιμες δασικές πηγές. Μια άλλη ολλανδική εγχώρια μάρκα, η Bottle Up, κυκλοφόρησε 100% βιοπλαστικά μπουκάλια με βάση το ζαχαροκάλαμο-, εξαλείφοντας εντελώς τα απολιθώματα-υλικά. Αυτές οι δύο περιπτώσεις αντιπροσωπεύουν τις δύο τυπικές στρατηγικές «πλαστικής μείωσης» και «αντικατάστασης υλικού».
Η ολλανδική αγορά συσκευασιών φαίνεται σταθερή στην επιφάνεια, αλλά στον πυρήνα της, επιταχύνει την αναδιάρθρωσή της υπό τις τριπλές δυνάμεις των κανονισμών της ΕΕ, την περιβαλλοντική ευαισθητοποίηση των καταναλωτών και την καινοτομία της επωνυμίας. Για τα-ταχέως κινούμενα εμπορικά σήματα καταναλωτικών αγαθών (FMCG), όποιος μπορεί πρώτα να βρει ισορροπία εντός του πλαισίου της κυκλικής οικονομίας θα αποκτήσει πρώιμο πλεονέκτημα στην ολλανδική αγορά έως το 2030.
💡 Τρεις βασικές πληροφορίες
Insight 1: The Revival Dividend of Metal Cans
Τα μεταλλικά κουτιά για αρωματισμένα αλκοολούχα ποτά αναπτύσσονται με σύνθετο ετήσιο ρυθμό ανάπτυξης (CAGR) 12,2%, τον υψηλότερο μεταξύ όλων των τμημάτων. Η κατηγορία RTD (Ready-to-Drink) είναι ένας χρυσός δρόμος για τις επωνυμίες να συνδεθούν με ομάδες νέων καταναλωτών.
Insight 2: Cardboard's "Food Breakthrough"
Στη συνολική φθίνουσα αγορά χαρτονιού, το χαρτόνι για ζυμαρικά και στιγμιαία νουντλς αυξάνεται 5,7% ετησίως, υποδεικνύοντας ότι οι υποκαταστάσεις από «πλαστικό-σε-χαρτί έχουν πραγματική δυνατότητα ζήτησης στις κατηγορίες ξηρών προϊόντων. Οι επωνυμίες φαστ-φαγητού θα πρέπει να προγραμματίσουν εκ των προτέρων.
Insight 3: Αντεπίθεση του Glass στα αναψυκτικά
Το ποτήρι για μη{0}}μη αλκοολούχα ποτά αυξάνεται 2,5% ετησίως, πολύ πάνω από τον μέσο όρο της κατηγορίας. Σε κατηγορίες όπως το premium εμφιαλωμένο νερό, τα λειτουργικά ποτά και η κομπούχα, το ποτήρι επαναπροσδιορίζει την οπτική γλώσσα των «καθαρών ετικετών».